Общество
Адв. Мартин Костов: заемите до 1860 евро остават без таван на ГПР в новия закон
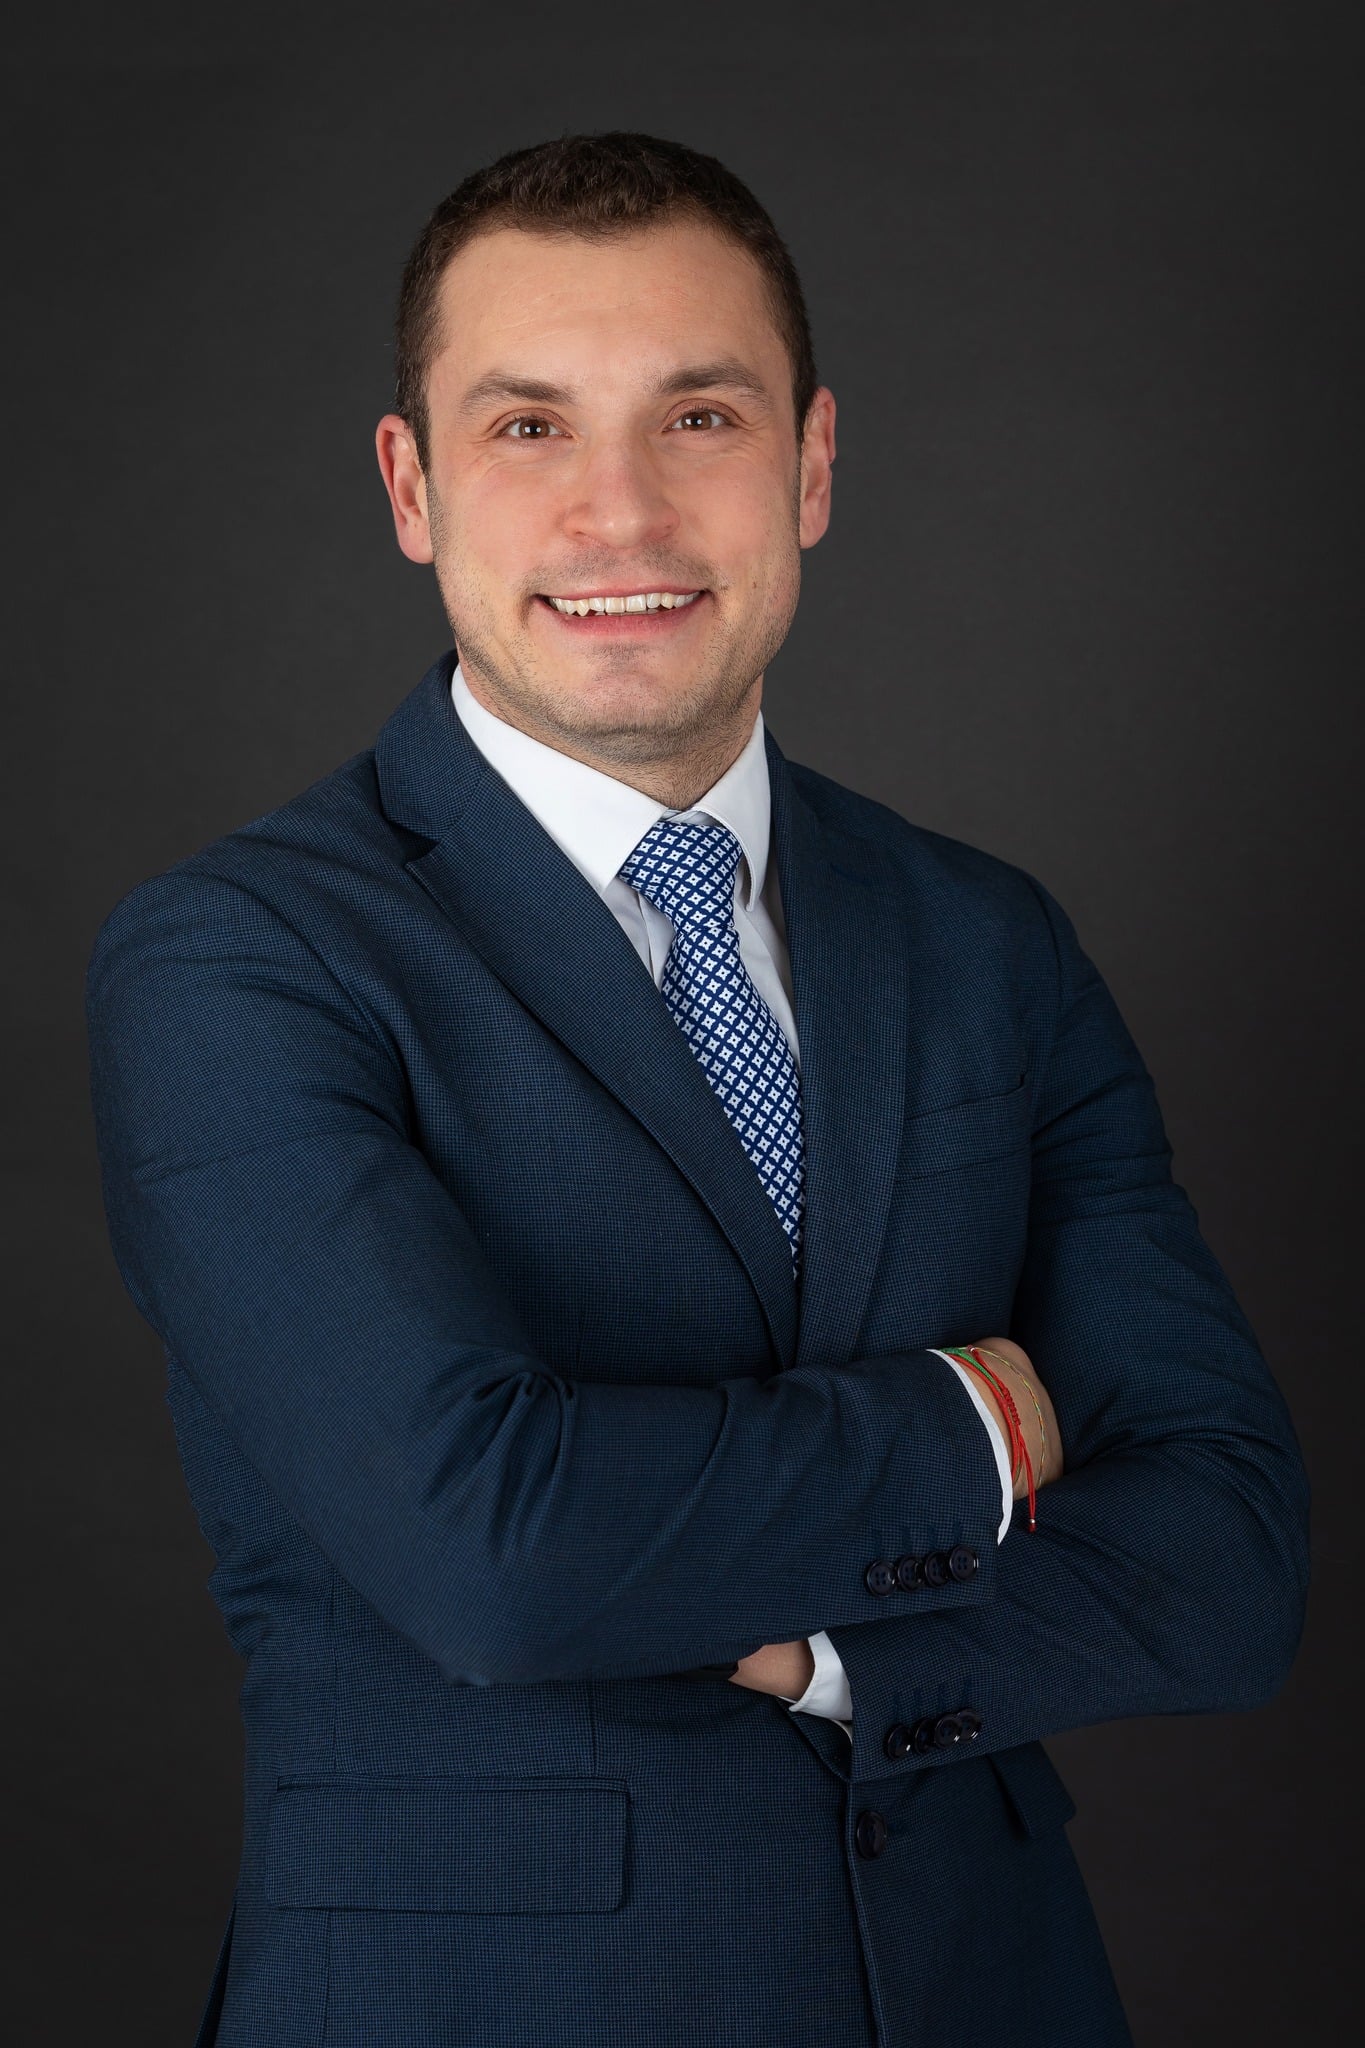
Законопроектът за потребителския кредит е пред първо четене. Адв. Мартин Костов твърди, че заемите до 1860,60 евро остават извън общия таван на ГПР.

Законопроектът за потребителския кредит мина през ресорната комисия в Народното събрание с 19 гласа „за“, без нито един против и нито един въздържал се, и предстои първото му четене в пленарна зала. Текстът транспонира европейската Директива (ЕС) 2023/2225. Адвокат Мартин Костов, който практикува в областта на личния фалит и защитата при небанково кредитиране, разпространи правен анализ, според който същият проект изважда най-малките заеми от общия таван на годишния процент на разходите и не пренася в новия закон действащите ограничения след просрочие.
Накратко
- Действащият таван на ГПР е пет пъти законната лихва. При законна лихва от 10,40% за второто полугодие на 2026 г. това прави около 52%.
- Проектът повтаря правилото в чл. 22, ал. 5, но в следващата алинея изважда от обхвата му кредитите до три минимални работни заплати, тоест до 1860,60 евро при минимална заплата от 620,20 евро.
- За тези кредити общите разходи могат да достигнат 20% от главницата при срок до един месец, 30% при срок до три месеца и 100% при по-дълъг срок.
- Костов дава сметка, че 1000 евро, взети за три месеца и един ден, могат законно да струват още 1000 евро.
- Действащият чл. 33, който ограничава обезщетението за забава до законната лихва, не е пренесен в новия текст, посочва анализът.
- Вземанията по потребителски кредити на небанковите дружества са 2,830 млрд. евро към края на юни 2026 г., с ръст от 17,2% за година, по данни на БНБ, цитирани в анализа.
Какво се променя за най-малките заеми?
Общият таван на ГПР остава в чл. 22, ал. 5 от проекта, но следващата алинея създава отделен режим за заемите до три минимални работни заплати. За тях законът допуска общи разходи от 20% от главницата при срок до един месец, 30% при срок между един и три месеца и 100% при срок над три месеца. Преизчислено на годишна база, по сметките в анализа, 20% за един месец отговарят на цена от около 790% годишно, а 100% за три месеца и един ден при еднократно плащане накрая дават около 700%.
Костов нарича резултата законово разрешение бедността да струва повече. По думите му се получава и праг с обратна логика: заем от 1000 евро за три месеца и един ден може законно да струва още 1000 евро, докато заем малко над 1860,60 евро остава под общия таван.
Защо границата е точно 1860,60 евро?
Границата е три минимални работни заплати и се определя към момента на отпускане на кредита, затова ще расте автоматично всяка година заедно с минималната заплата, без ново гласуване в парламента. В проекта, публикуван за обществено обсъждане през декември 2025 г., общият таван важеше за всички кредити. По време на консултацията представители на небанковия сектор поискаха изключение до седем минимални заплати, а администрацията е дала три, се посочва в анализа.
Костов твърди, че липсва оценка за общественото въздействие, която да покаже колко домакинства попадат под новия праг, и че публичната статистика на БНБ не дава разпределение на договорите по размер. Хиляда евро не е маргинален продукт, а обичаен размер на масовото небанково кредитиране, пише той. За какво българите теглят потребителски кредит, МИКА е писала по-рано по данни на проучване на Gemius за Пощенска банка.
Какво се случва след първото просрочие?
Действащият чл. 33 от Закона за потребителския кредит дава на кредитора право само на лихва върху неплатената в срок сума, ограничава обезщетението за забава до законната лихва и забранява отказ от частично плащане. Според анализа новият проект отменя действащия закон и не възпроизвежда нито едно от тези три правила, а изразът „обезщетение за забава“ се среща в текста един-единствен път, в чл. 48, и то като задължение кредиторът да съобщи размера му.
Костов илюстрира разликата с просрочие от 250 евро. При законна лихва от 10,40% това прави около 26 евро за цяла година, тоест около 7 евроцента на ден. Без изрична забрана към тази сума могат да се начислят такса за писмо, такса за посещение на адрес, седмична такса за администриране и процент за извънсъдебно събиране. Той напомня, че чл. 35 от директивата позволява на държавите да изискват разходите при просрочие да не надхвърлят действително направените и да определят максимален размер, а българският проект не прави нито едното.
Има ли правила за колекторите?
Проектът не урежда допустими часове и честота на контакт, не забранява натиска чрез трети лица и не дава бърза процедура за спиране на тормоза, се посочва в анализа. Приетият през 2025 г. Закон за лицата, обслужващи кредити, и купувачите на кредити транспонира Директива (ЕС) 2021/2167 и обхваща основно необслужвани кредити, отпуснати от банки, затова според Костов голяма част от натиска при бързите кредити остава извън специален режим.
Комисията за защита на потребителите има компетентност по Закона за защита на потребителите, но не я използва достатъчно, твърди адвокатът. За последното тримесечие на 2024 г. КЗП е проверила 357 договора и общи условия, анализирала е над 21 000 клаузи и е определила 1147 от тях като неравноправни. Костов чете тези числа като доказателство, че надзорът води статистика вместо да постига превенция.
Какво иска Костов да се промени преди окончателното гласуване?
Анализът предлага общият таван на ГПР да важи за всички кредити, а по-ниските ограничения за кратките срокове да действат кумулативно. Предлага се и действащият чл. 33 да бъде възпроизведен с изрична забрана на таксите за напомняне и събиране, привидно доброволните гаранции и застраховки презумптивно да влизат в ГПР, когато са предоставени от свързано лице, и нарушението на оценката на кредитоспособността да има гражданска последица, а не само административна глоба. Костов се позовава на практиката на Съда на ЕС по делата C-337/23 (APS Beta Bulgaria) и C-755/22 (Nárokuj), както и на Решение № 84 от 19 март 2026 г. на ВКС.
Според анализа омбудсманът също настоява ограничението обезщетението за забава да не надвишава законната лихва да бъде върнато. Костов обръща внимание и на преходния режим: действащият чл. 33 ще продължи да важи за старите договори, но няма да съществува за новите, така че потребител, подписал на 20 ноември 2026 г., ще има по-слаба защита от този, който е подписал ден по-рано.
Пълният текст на анализа и други правни коментари на адвоката са публикувани в сайта на кантората му.